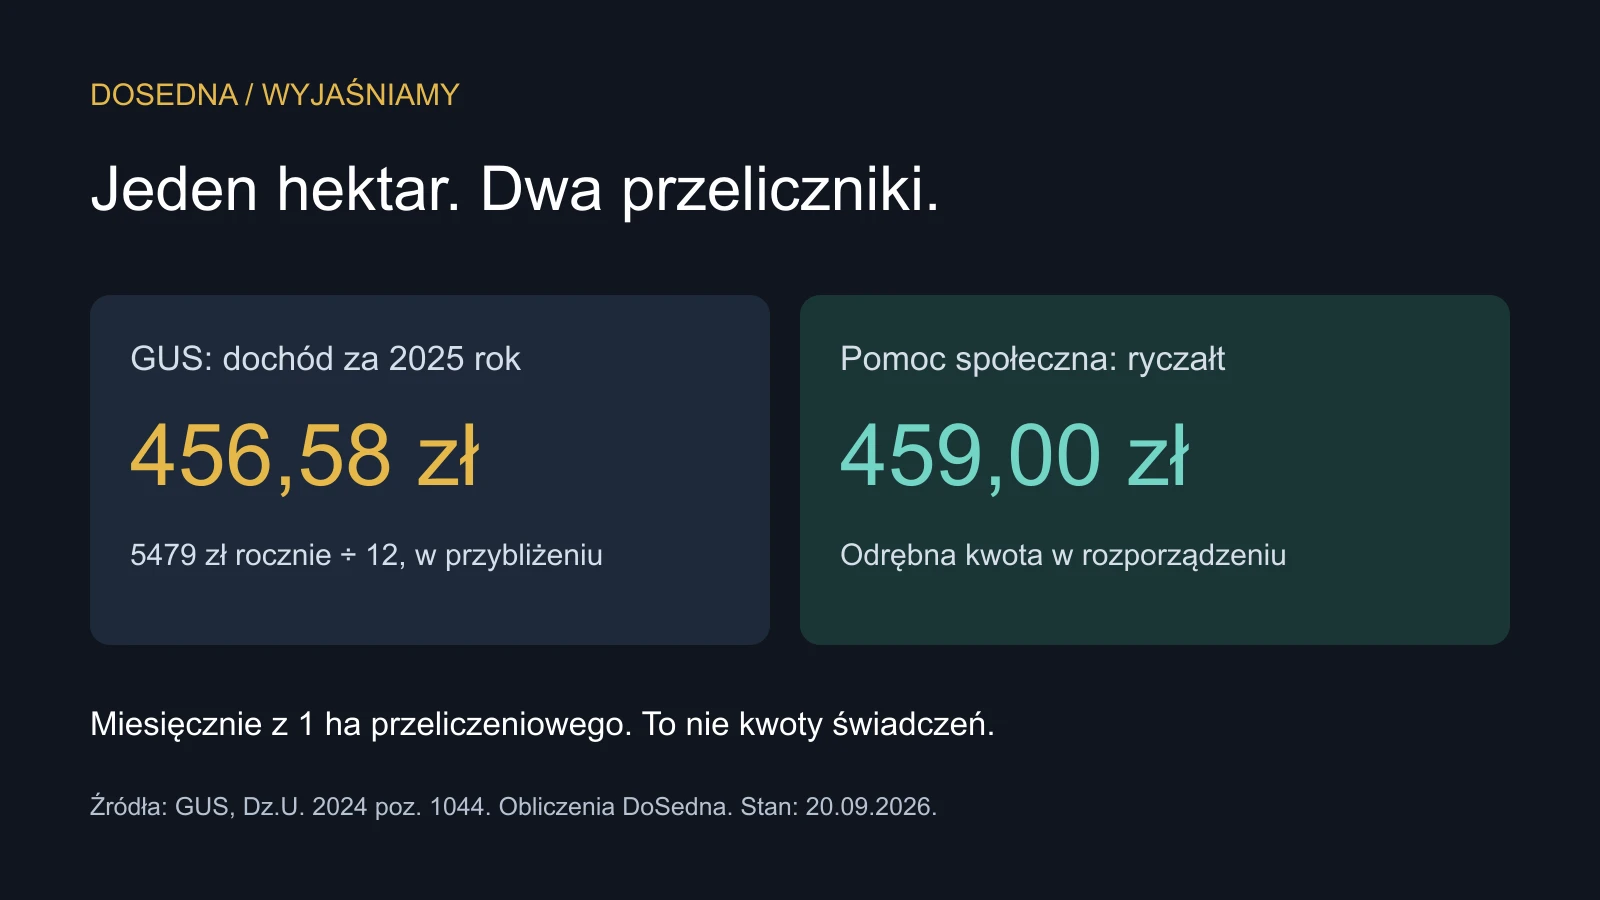
Obwieszczenie GUS z 18 września 2026 roku dotyczy przeciętnego dochodu z pracy w indywidualnych gospodarstwach rolnych w poprzednim roku. Nie jest informacją o wrześniowych wpływach konkretnego rolnika ani kwotą świadczenia do wypłaty. Warto oddzielić trzy rzeczy: rok opisany w statystyce, datę publikacji i okres, na który składamy wniosek. Źródło: obwieszczenie Prezesa GUS za 2025 rok.
Dlaczego 456,58 zł nie zastępuje 459 zł
Przykładem zastosowania rocznego wskaźnika jest fundusz alimentacyjny. Artykuł 9 ust. 7 ustawy o pomocy osobom uprawnionym do alimentów nakazuje przyjmować miesięcznie jedną dwunastą dochodu ogłaszanego przez GUS. Ustawa wiąże dochód członka rodziny z rokiem kalendarzowym poprzedzającym okres świadczeniowy, z przewidzianymi w niej zastrzeżeniami. Dlatego nie wystarczy znaleźć najnowszą kwotę: musi odpowiadać właściwemu rokowi dochodowemu. Źródło: art. 2 pkt 5a i art. 9 ust. 7 ustawy, Dz.U. 2026 poz. 79.
Pomoc społeczna ma inną podstawę. Rozporządzenie Rady Ministrów z 12 lipca 2024 roku ustaliło kwotę dochodu z hektara przeliczeniowego na 459 zł, z wejściem w życie 1 stycznia 2025 roku. W rejestrze ELI akt pozostaje obowiązujący. Nowe obwieszczenie GUS nie zastępuje tej kwoty. Porównujemy zatem dwa mechanizmy prawne, a nie dwie wersje tego samego komunikatu. Źródło: § 1 pkt 3 i § 3 rozporządzenia, Dz.U. 2024 poz. 1044.
Co wychodzi dla dziesięciu hektarów
Różnicę pokazuje prosty rachunek. Dla hipotetycznych 10 hektarów przeliczeniowych roczna kwota GUS daje 5479 × 10 ÷ 12, czyli około 4565,83 zł miesięcznie. Przy ryczałcie 459 zł rachunek wynosi 459 × 10, czyli 4590 zł. Odległość między wynikami to około 24,17 zł na miesiąc. Nie oznacza to różnicy w wypłacie pomocy, tylko różnicę w wyjściowym przeliczeniu składnika rolnego. Obliczenia: DoSedna.
Jeżeli w czysto rachunkowym przykładzie podzielimy obie wartości przez cztery osoby, otrzymamy odpowiednio około 1141,46 zł i 1147,50 zł. To około 6,04 zł różnicy na osobę. Liczyliśmy na pełnych wartościach, a do groszy zaokrągliliśmy dopiero końcowe wyniki. Pomnożenie wcześniej zaokrąglonych 456,58 zł przez powierzchnię może dać inny wynik o kilka groszy. Tabela objaśnia mechanizm, nie zastępuje urzędowych zasad rozliczenia.
Dla porównania historycznego: ministerstwo rodziny informowało, że wskaźnik za 2024 rok wynosił 5429 zł rocznie. Nowa kwota jest wyższa o 50 zł na hektar w skali roku. W naszym przykładzie 10 hektarów i czterech osób sama zmiana wskaźnika odpowiada około 10,42 zł miesięcznie na osobę: 50 × 10 ÷ 12 ÷ 4. Nie jest to dowód, że rodzinie przybyło tyle gotówki. Źródło wartości porównawczej: komunikat MRPiPS z 7 października 2025 roku; obliczenia DoSedna.
Czego ten rachunek nie rozstrzyga
Przed wykorzystaniem tabeli trzeba sprawdzić jednostkę powierzchni. Hektar przeliczeniowy nie powinien być w rachunku bezrefleksyjnie zastępowany hektarem fizycznym z potocznego opisu gospodarstwa. Do weryfikacji służy dokumentacja właściwa dla danego postępowania, nie samo wspomnienie, ile ziemi ma rodzina. Na potrzeby naszego przykładu założyliśmy już prawidłowo ustaloną powierzchnię przeliczeniową; nie wyliczamy jej z klasy gruntów.
Druga granica przykładu dotyczy dzierżawy. W funduszu alimentacyjnym ustawa przewiduje wliczanie także gruntów oddanych w dzierżawę, ale ustanawia wyjątki oraz określone zasady uwzględniania czynszu. Sam argument, że ktoś inny uprawia pole, nie rozstrzyga więc wyniku. Nie przenosimy tych reguł automatycznie do innych świadczeń. Źródło: art. 9 ust. 8–10 ustawy o pomocy osobom uprawnionym do alimentów.
Praktyczna kontrola wniosku zaczyna się od jego pełnej nazwy i podstawy prawnej. Następnie należy zestawić rok dochodowy, powierzchnię przeliczeniową, przyjętą stawkę i liczbę osób uwzględnianych w danym postępowaniu. Dopiero potem można przejść do innych dochodów, wyjątków i odliczeń. Nie porównujemy naszych uproszczonych wyników z progami świadczeń: taka operacja, bez pełnych danych rodziny, dawałaby pozór gotowej odpowiedzi.
Najważniejszy wniosek jest węższy niż hasło o utracie pomocy przez rolników. Ryczałtowy dochód używany w procedurze nie jest wyciągiem z konta, a identycznie brzmiąca jednostka nie gwarantuje identycznej stawki. Czytelnik, który widzi w dwóch formularzach inne kwoty, powinien najpierw porównać systemy prawne. Dopiero niezgodność obliczenia z właściwą podstawą, a nie sama różnica między formularzami, wskazuje problem wymagający wyjaśnienia.