Europejskie firmy rzadziej zgłaszają braki surowców i trudności transportowe. Nie oznacza to powrotu do przewidywalnego handlu. Nowa publikacja EBI pokazuje przesunięcie ryzyka: z dostępności towaru na warunki jego kupowania i sprzedaży. Pełny magazyn zabezpiecza przed innym problemem niż zmiana ceł.
Opublikowane 17 września opracowanie Europejskiego Banku Inwestycyjnego i Komisji Europejskiej wskazuje, że cła i wymogi regulacyjne stały się poważniejszymi barierami handlu niż logistyka i niedobory komponentów. Autorzy korzystają z badań przedsiębiorstw z 2025 roku. Nowa jest publikacja, nie pomiar sytuacji z tego tygodnia. Źródło: opis publikacji EBI.
Mniej przeszkód, ale nie miara niższych kosztów
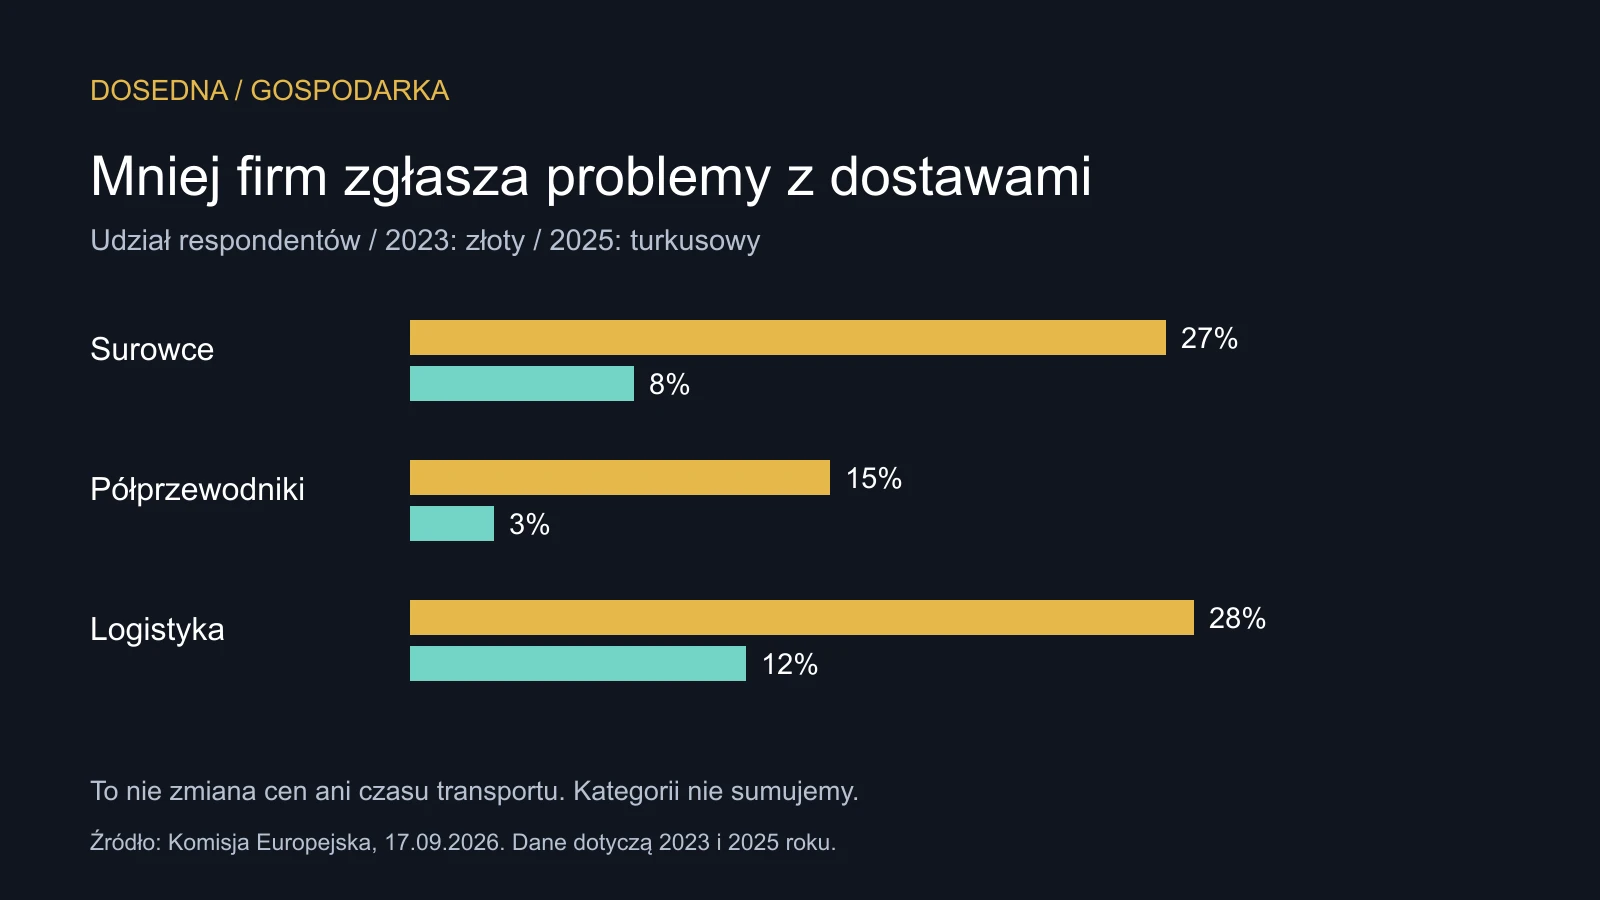
Według komunikatu Komisji między 2023 a 2025 rokiem odsetek firm zgłaszających przeszkody dotyczące surowców spadł z 27 do 8 proc., półprzewodników z 15 do 3 proc., a logistyki z 28 do 12 proc. Własne odejmowanie wartości daje odpowiednio 19, 12 i 16 punktów procentowych spadku. Źródło: Komisja Europejska; obliczenia DoSedna.
Punkty procentowe opisują tutaj różnicę między udziałami respondentów. Nie oznaczają, że surowce potaniały o 19 proc. albo transport przyspieszył o 16 proc. Tych zmian nie należy również sumować: przedsiębiorstwo może doświadczać więcej niż jednej przeszkody. Spadek zgłaszanego problemu nie mierzy bezpośrednio wielkości poniesionej straty.
Wcześniejsze opracowanie EBI z października 2024 roku opisywało zwiększanie zapasów, cyfrowe śledzenie dostaw i różnicowanie partnerów jako sposoby reagowania na zakłócenia. Przywołujemy je jako kontekst, nie dodatkowy punkt w naszej tabeli. Nie łączymy wyników różnych wydań badań w jeden szereg bez sprawdzenia metodologii. Źródło: EBI, Navigating supply chain disruptions.
Zapas pomaga przy opóźnieniu, nie gwarantuje marży
Wyobraźmy sobie producenta, który zgromadził części na kilka miesięcy pracy. Opóźniony transport nie musi natychmiast zatrzymać jego produkcji. Jeżeli jednak zmienią się warunki sprzedaży gotowego produktu na zagranicznym rynku, ten sam zapas nie zagwarantuje zachowania marży. To hipotetyczny przykład mechanizmu, nie historia konkretnej firmy ani prognoza podwyżki cła.
Komisja podaje, że gotowość do ryzyk geopolitycznych deklaruje 64 proc. przedsiębiorstw, wśród największych 73 proc., a wśród małych i średnich mniej niż połowa. Są to deklaracje, nie wyniki praktycznego testu odporności. Nie przenosimy tych udziałów wprost na Polskę. Źródło: komunikat Komisji Europejskiej z 17 września.
Na poziomie pojedynczego zakładu różnica między deklaracją a gotowością może ujawnić się dopiero podczas uruchamiania planu awaryjnego. Lista kontaktów to jeszcze nie dostępne moce produkcyjne innego dostawcy. Zapas magazynowy to jeszcze nie pieniądze na pokrycie każdego dodatkowego kosztu. Nasz przykład ma pokazać te różnice, a nie oceniać przygotowanie uczestników badania.
Eurostat szacuje, że emisje gospodarki i gospodarstw domowych UE były w 2025 roku o 17,2 proc. niższe niż dekadę wcześniej. Z tej dobrej wiadomości nie wynika jednak, że wszystkie części gospodarki jadą w tym samym kierunku.
Sierpniowa inflacja wyniosła 3,4 proc., ale ten jeden wynik opisuje dwa zupełnie różne rachunki. Artykuły spożywcze i napoje bezalkoholowe były o 0,9 proc. tańsze niż rok wcześniej, podczas gdy paliwa i smary do prywatnych środków transportu podrożały o 24,2 proc. Jednocześnie 31 sierpnia kończy się program CPN: 8-proc. VAT i maksymalne ceny na stacjach. Gdyby cena netto się nie zmieniła, sam powrót VAT do 23 proc. podniósłby cenę brutto o 13,9 proc. To rachunek mechaniczny, nie prognoza ceny na 1 września.
Forum obywatelskie Górnośląsko-Zagłębiowskiej Metropolii miało być wzorem włączania mieszkańców w projektowanie transportu. Proces rzeczywiście był ambitny: ankieta, spacery badawcze, losowanie uczestników, trzy dni obrad i 102 przyjęte rekomendacje. Problem zaczyna się później. GZM zapowiedziała formalne odpowiedzi w ciągu trzech miesięcy, ale 526 dni po najpóźniejszym terminie publiczny dokument obejmuje 44 rekomendacje. Dla pozostałych 58 oficjalna strona nadal informuje, że odpowiedzi są przygotowywane. Nie dowodzi to braku działań, lecz pokazuje, że najważniejsza część konsultacji, rozliczenie decyzji przed mieszkańcami, pozostaje niedomknięta.
Gdy w dyskusji o energii pada pytanie o nowe wiatraki, fotowoltaikę albo fabrykę, odpowiedź zwykle zaczyna się od mocy: ile megawatów da się zbudować. Coraz częściej ważniejsze pytanie brzmi jednak inaczej: kiedy ta moc dostanie miejsce w sieci. To od niego zależy, czy inwestycja zacznie pracować, czy zostanie obietnicą wpisaną do kolejki przyłączeniowej.